GESTION DE PATRIMOINE · PARIS · CLERMONT-FERRAND

Les méthodes d’un fonds d’investissement au service de votre épargne.

Analyser, chiffrer, comparer, décider : un professionnel de l’investissement s’occupe de votre épargne, quel que soit son montant.

Tessera Patrimoine applique cette méthodologie à vos projets, à l’avenir de vos enfants, à votre retraite et à ce que vous transmettrez.

  • 2,5 fois moins
    de frais
    qu’en banque
  • Aucun objectif
    ni quota
    de vente
  • Un investisseur
    professionnel à vos
    côtés dans la durée
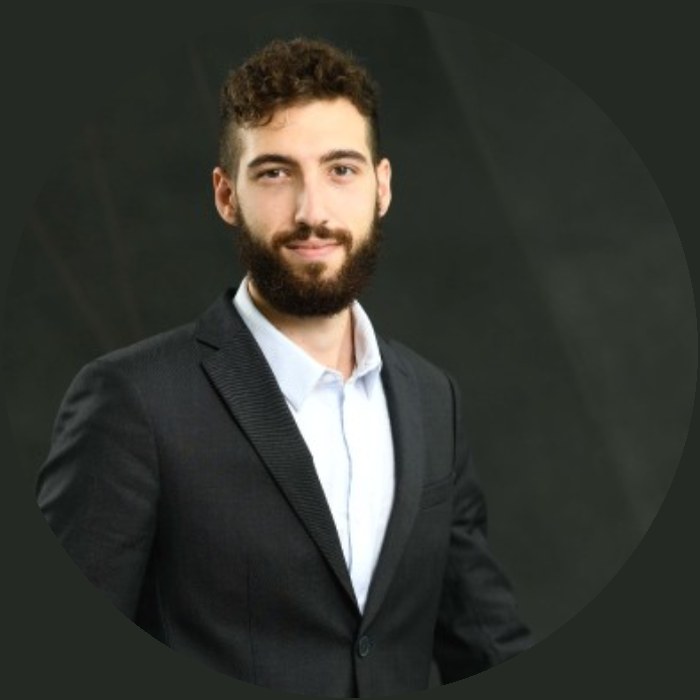
Portrait de David Merino
À L’ORIGINE DU CABINET

David Merino

Ingénieur grande école (AgroParisTech), spécialisé en finance et gestion d’entrepriseConseil en stratégie auprès de fonds d’investissement chez CMI StratégiesPrivate Equity chez IDIA Capital Investissement (groupe Crédit Agricole)

D’un côté, j’ai passé des années à analyser des entreprises et des dossiers d’investissement pour des institutions et des fonds privés, où chaque euro est suivi, chiffré, justifié. De l’autre, dans ma famille comme chez mes amis, je voyais des placements que personne ne regardait et dont la valeur s’érodait. Voici trois exemples parlants dont j’ai été témoin :

  • Des contrats laissés sans suiviUne assurance-vie jamais revue en dix ans, en perte malgré la hausse des marchés, rongée par les frais annuels.
  • Des successions non préparéesDes droits très lourds au décès, sur un patrimoine où quelques décisions prises à temps auraient tout changé.
  • Les produits de la banqueDes placements moyens, choisis dans la seule gamme de la banque, qui rémunèrent d’abord celui qui les vend.

Aucune de ces situations n’était une fatalité. Il a simplement manqué quelqu’un pour relire les contrats, poser les bonnes questions et anticiper. C’est ce qui m’a décidé à me lancer et c’est le rôle que je me suis donné.

CE QUI CHANGE POUR VOUS

Cinq différences concrètes

  • 2,5 fois moins
    de frais
    Au plus 1,2 % par an contre environ 3 % chez votre banquier ou un autre gestionnaire de patrimoine.
  • Un investisseur professionnelPlus de 70 dossiers analysés chez IDIA Capital Investissement, fonds de 3 milliards d’euros. La même rigueur pour vous.
  • Libre de tout réseau bancairePlusieurs assureurs, des milliers de fonds choisis librement pour vous, sans objectif de vente ni quota à remplir.
  • Des choix que vous comprenezChaque recommandation est écrite et motivée : le choix, ses risques, son coût. Puis un récapitulatif chaque trimestre.
  • Un partenaire
    financier solide
    La Financière d’Orion : 5 milliards d’euros d’encours, 19 ans d’existence et près de 120 collaborateurs.
POURQUOI S’EN OCCUPER

L’épargne qui dort perd de la valeur.

Les prix montent et les retraites restent incertaines. Sur la durée, l’endroit où l’épargne est placée fait toute la différence.Bien placée, votre épargne travaille pour vous.

20 000 € AU DÉPART, PUIS 200 € PAR MOIS, DEPUIS JANVIER 2010

Total versé
59 800 €
Épargne sur livrets
67 702 €
Fonds euros100 % fonds euros
100 % fonds euros
76 700 €
Équilibré50 % fonds euros, 50 % actions internationales
50 % fonds euros, 50 % actions internationales
133 722 €
Offensif100 % actions internationales
100 % actions internationales
227 173 €
Pour battre l’inflation : 73 198 €

Crises traversées sur la période : dettes souveraines en zone euro, krach chinois, guerre commerciale de 2018, Covid-19, inflation et guerre en Ukraine, puis droits de douane américains. L’épargne restée investie les a toutes franchies.

Valeurs au 31 août 2026, avant impôts. La ligne du pouvoir d’achat revalorise chaque versement de l’inflation : en dessous, l’épargne a perdu de la valeur. Livrets au taux du Livret A puis du LDDS, profils construits à partir du fonds euros au rendement moyen France Assureurs et des actions internationales suivies par l’indice MSCI World (environ 1 300 grandes entreprises de 23 pays développés). Les frais sont déjà déduits : 1,2 % par an sur la part en actions, qui rémunèrent l’assureur, le fonds et le cabinet, sans aucun honoraire en plus (le détail). L’indice n’est publié en rendement net que depuis fin 2000 : l’année 2000 est reconstituée à partir de sa performance annuelle. Les performances passées ne préjugent pas des performances futures.

  • +32 %
    de hausse des prix depuis 2010L’argent qui dort ne stagne pas, il recule chaque année.
  • 3
    réformes des retraites depuis 2010La seule part qui reste entre vos mains, c’est votre épargne.
  • × 3,8
    pour l’épargne investie en 2010Le patrimoine se construit
    dans la durée.
VOS FRAIS

Combien vous coûte votre épargne ?

Au plus 1,2 % de frais par an chez Tessera Patrimoine, contre environ 3 % pour une gestion pilotée classique en réseau bancaire ou chez un autre conseiller en gestion de patrimoine. Frais sur versements à part : 0 à 3 %, toujours indiqués par écrit.

5 400 €de frais en moins chaque année

300 000 €

Chez Tessera Patrimoineau plus 3 600 € par an

En banque ou chez un autre conseillerenviron 9 000 € par an

Vous avez déjà un banquier privé ou un conseiller ? Un deuxième regard extérieur sur vos contrats ne vous engage à rien.

Le détail des frais et leur source

Portrait de David Merino

45 minutes pour savoir où vous en êtes vraiment.

Un premier rendez-vous pour faire le tour de votre situation, puis, si vous le souhaitez, un second pour vous partager des recommandations. Les deux sont gratuits et vous décidez ensuite, à tête reposée.