La rigueur de l’analyse
Chaque recommandation repose sur une analyse : vos objectifs, votre horizon, votre tolérance au risque et des scénarios chiffrés. Aucune promesse de rendement.
Une stratégie taillée pour votre famille, construite avec la rigueur d’un fonds d’investissement : analyses chiffrées, suivi régulier, compte rendu clair de chaque décision. Que vous épargniez 100 € par mois ou que vous ayez 500 000 € à placer.
Dans le monde romain, deux familles amies, parfois éloignées de centaines de kilomètres, s’engageaient à s’accueillir l’une l’autre. Elles en gardaient la trace dans un objet : la tessera hospitalis, une petite tablette partagée en deux.
Chaque famille transmettait sa moitié à ses enfants. Des générations plus tard, il suffisait de rapprocher les deux moitiés : si elles s’emboîtaient, l’accueil et la confiance étaient dus.
Notre emblème dessine ces deux moitiés : la vôtre et la mienne. Il résume ce qui compte dans ce métier : la confiance, la durée et la transmission.
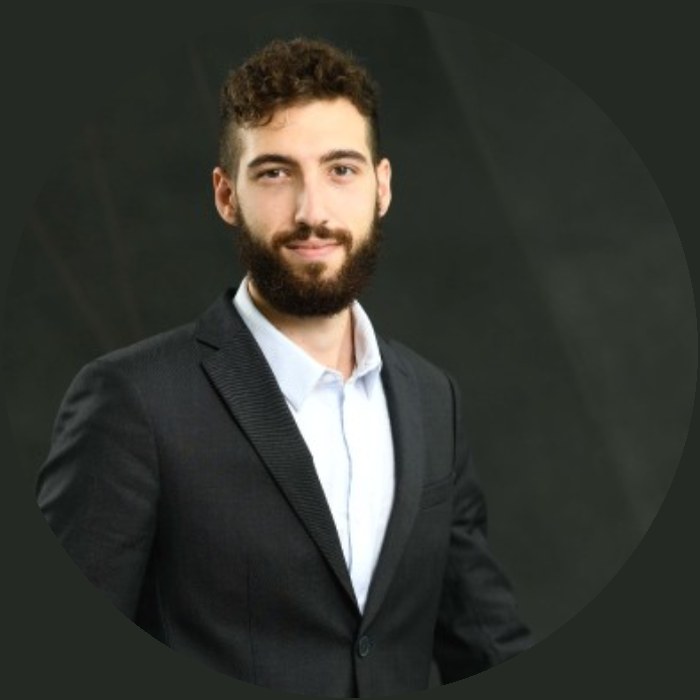
Dans les fonds d’investissement, chaque décision est chiffrée, discutée, justifiée. Autour de moi, je voyais l’inverse : des proches mal conseillés et trop peu accompagnés. Des conseillers souvent remplacés, donc aucun suivi dans la durée. Des assurances-vie en lourdes pertes pendant que la banque continuait de prélever des frais importants. Des successions qui ont coûté des dizaines de milliers d’euros d’impôts qui auraient pu être évités.
C’est pour cela que j’ai décidé de me lancer. J’ai créé Tessera Patrimoine pour vous aider à épargner mieux, à comprendre ce que vous faites et à placer votre argent selon votre situation et vos projets de vie. Mon rôle n’est pas de vous vendre un produit mais de vous aider à décider en connaissance de cause, puis de rester à vos côtés dans la durée.
David Merino
Quatre principes qui guident chaque recommandation, du premier rendez-vous au suivi dans le temps.
Chaque recommandation repose sur une analyse : vos objectifs, votre horizon, votre tolérance au risque et des scénarios chiffrés. Aucune promesse de rendement.
Une proposition écrite explique pourquoi ce choix plutôt qu’un autre, quels risques il comporte et ce qu’il coûte chaque année. Vous décidez ensuite librement.
Quand la meilleure décision est de ne rien changer, c’est celle-là qui vous est recommandée. Un contrat ancien a une valeur fiscale qui, une fois perdue, ne se récupère pas.
Un patrimoine se construit sur des décennies : au moins un rendez-vous par an, un récapitulatif chaque trimestre, une lettre mensuelle et des propositions d’arbitrage.
Les conseillers en gestion de patrimoine sont contrôlés par les autorités financières. Vous pouvez vérifier chacun de ces points.
Votre épargne reste la vôtre. Vos contrats sont ouverts à votre nom chez l’assureur.
Le conseiller ne peut rien faire sans votre accord et vous pouvez récupérer vos avoirs à tout moment.
Rien. Le premier rendez-vous dure environ 45 minutes, chez vous ou en visioconférence. Il sert à fixer vos objectifs et à faire le tour de votre patrimoine. Si vous le souhaitez, un second rendez-vous vous présente ensuite les recommandations. Les deux rendez-vous sont gratuits et vous ne signez rien à ce stade : vous décidez à tête reposée. Le cabinet n’est rémunéré que si vous souscrivez un contrat sur sa recommandation, puis chaque année par une part des frais de ce contrat, qui couvre le suivi.
Cela dépend de la façon dont votre épargne est placée. Sur le fonds euros, le capital versé est garanti par l’assureur. Sur les unités de compte (actions, obligations, immobilier), la valeur monte et baisse avec les marchés : à court terme, elle peut passer sous vos versements. C’est pourquoi la part investie en unités de compte se décide avec vous, selon votre horizon et les baisses que vous êtes prêt à traverser. Le simulateur montre les plus fortes baisses de chaque profil depuis 2001.
Non. On peut commencer avec une épargne modeste ou des versements mensuels. Les bonnes décisions prises tôt, sur la retraite ou la protection de ses proches, comptent souvent plus que le montant de départ.
Investir seul est possible et certains le font très bien. Mais savoir quoi faire ne suffit pas : il faut aussi le temps de s’en occuper, la régularité pour s’y tenir et le sang-froid pour traverser au mieux les périodes de crise sur les marchés financiers. Chacun sait qu’il faudrait mettre de côté chaque mois, investir cette épargne, la suivre, réaliser des arbitrages et relire ses contrats chaque année ; peu le font vraiment dans la durée. Le rôle du cabinet est de fixer un cap avec vous, en fonction de vos objectifs, de le mettre en place et de vous aider à le tenir dans la durée.
Aucun honoraire ne vous est facturé. L’assureur ou la société de gestion reverse au cabinet une part des frais prélevés sur les contrats conseillés, sur les versements et sur l’épargne gérée : en moyenne 0,4 % par an de l’épargne investie, sur 1,2 % de frais au total au maximum. Avant toute souscription, la proposition écrite indique ces frais et cette rémunération en euros.
Sur la valeur de votre épargne placée sur les marchés (unités de compte), pas sur vos gains. C’est un maximum : pour 10 000 € investis, au plus 120 € par an, dont environ 40 € pour le cabinet ; le reste rémunère l’assureur et les fonds. La part placée en fonds euros affiche, elle, un rendement déjà net de frais. Ces frais sont prélevés directement sur le contrat, que les marchés montent ou baissent : si la valeur baisse, le montant prélevé baisse aussi. S’y ajoutent parfois des frais sur les versements, de 0 à 3 % selon le contrat, toujours indiqués dans la proposition écrite. Il n’y a ni honoraire, ni frais d’arbitrage, ni abonnement.
Tessera Patrimoine ne dépend d’aucune banque ni d’aucun assureur. Le cabinet s’appuie sur La Financière d’Orion, groupe de gestion de patrimoine qui compte 5 milliards d’euros d’encours et 19 ans d’existence. Elle lui donne accès aux contrats de grands assureurs comme BNP Paribas Cardif, Swiss Life ou Suravenir et à des milliers de fonds, parmi lesquels il choisit librement ceux qui correspondent à vos objectifs. Ses statuts réglementaires et son mode de rémunération sont détaillés dans les mentions légales et rappelés dans chaque proposition écrite.
Elle le pourrait, mais les fonds indiciels lui rapportent peu : ils ne reversent presque rien à celui qui les distribue. Une banque privilégie donc en général les fonds de sa propre gamme ou des fonds gérés activement, dont une part des frais lui revient. Tessera Patrimoine travaille avec plusieurs assureurs et choisit les supports librement, sans objectif de vente.
Jamais. Vos versements vont directement chez l’assureur ou l’établissement qui tient votre contrat à votre nom. Le cabinet n’a accès ni à vos fonds ni à vos moyens de paiement.
Si vous décidez de suivre la recommandation, les contrats sont ouverts à votre nom chez l’assureur partenaire, par l’intermédiaire du cabinet. Vos versements vont directement chez l’assureur. Le cabinet est inscrit comme votre conseiller sur le contrat : c’est ce qui lui permet d’en assurer le suivi et d’être rémunéré par l’assureur. Vous n’avez pas à passer par votre banque et votre compte courant reste où il est. La signature se fait en ligne et le suivi commence aussitôt.
Pas forcément et souvent pas. Un contrat d’assurance-vie ancien peut avoir une valeur fiscale qu’il serait dommage de perdre. Vos contrats existants sont analysés d’abord et un changement n’est proposé que s’il est chiffré et clairement à votre avantage.
Non. Vous pouvez retirer tout ou partie de votre épargne à tout moment : c’est ce qu’on appelle un rachat. L’assureur verse les fonds en général sous quelques jours, au plus tard sous deux mois. Seuls les gains contenus dans le retrait sont imposés, jamais les sommes versées. Les huit ans ne sont pas une durée de blocage : c’est le seuil à partir duquel les gains retirés bénéficient d’un abattement annuel de 4 600 € (9 200 € pour un couple), hors prélèvements sociaux. Sur les supports en actions ou en obligations (unités de compte), le montant disponible est la valeur du jour, qui peut être inférieure aux versements.
En général, non. Sur une assurance-vie, retirer tout ou partie de son épargne est gratuit sur la grande majorité des contrats. Sur un PEA ou un compte-titres, retirer ses liquidités ne coûte rien ; seule la vente de titres peut entraîner des frais de courtage, le plus souvent faibles. Sur un PEA, un retrait avant cinq ans entraîne toutefois la clôture du plan. Le plan d’épargne retraite fonctionne autrement : l’épargne y est bloquée jusqu’à la retraite, sauf pour l’achat de la résidence principale ou en cas d’accident de la vie (invalidité, décès du conjoint ou surendettement, par exemple).
Non. Vos contrats sont ouverts à votre nom chez l’assureur et le conseiller ne peut rien faire sans votre accord. À tout moment, vous pouvez récupérer vos avoirs ou confier leur suivi à un autre conseiller.
Au moins un rendez-vous par an pour faire le point sur votre situation et vos objectifs, un récapitulatif par courriel chaque trimestre, une lettre mensuelle sur l’actualité des marchés financiers et des propositions d’arbitrage quand l’actualité ou une nouveauté le justifie. Rien n’est modifié sans votre accord.
Les rendez-vous ont lieu chez vous, à Paris et en Île-de-France comme dans le Puy-de-Dôme, autour de Clermont-Ferrand. Partout ailleurs en France, l’échange se fait en visioconférence et les documents se signent en ligne.
Un premier rendez-vous pour faire le tour de votre situation, puis, si vous le souhaitez, un second pour vous partager des recommandations. Les deux sont gratuits et vous décidez ensuite, à tête reposée.
Des questions avant de réserver ? Voir les réponses →